


2026年上半年,神剑股分归母净利润吃亏3120.39万元,同比由盈转亏,这是公司上市以来半年报首现吃亏,也是芜湖弘远创投2025年7月完成入主后交出的首份半年报。
芜湖弘远创投暗地里的实控报酬芜湖市国资委,彼时芜湖弘远创投曾经暗示,看好上市公司价值和其成长远景,将充实使用自身财产资源,踊跃赋能神剑股分营业成长,实现资源的优化配置。从公然信息来看,如今入主已经跨越一年时间,芜湖弘远创投好像并未对于上市公司营业带来较着助力,反而神剑股分未能旋转2025年以来的事迹下滑态势,乃至公司上半年事迹呈现吃亏。
一个细节是,芜湖弘远创投系经由过程“和谈让渡+表决权委托”得到神剑股分节制权。按照股分锁按期承诺,芜湖弘远创投持股自过户之日起18个月内不让渡,此时间隔锁按期届满已经不足半年。芜湖弘远创投将怎样赋能神剑股分,可否领导公司实现事迹扭亏,牵动市场眼光。
上半年事迹首现吃亏
神剑股分半年报显示,上半年,公司实现业务收入11.58亿元,同比增加0.25%,归母净利润吃亏3120.39万元,是公司上市以来初次呈现上半年事迹吃亏。
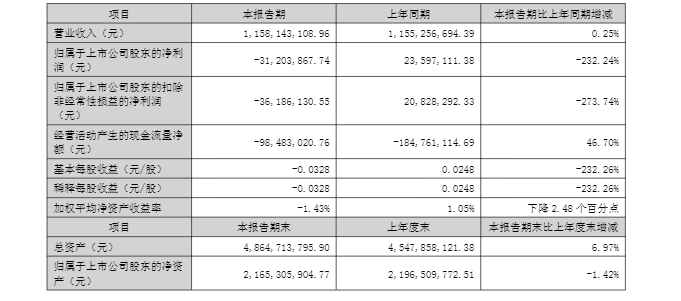
谈和吃亏缘故原由,公司于半年报中给出了三方面注释:
一是化工新质料板块“量增价跌”。受地缘冲突影响,原油价格猛烈震荡,重要原质料PTA与NPG价格年夜幅颠簸,公司产物价格传导相对于滞后。陈诉期内,公司聚酯树脂销量虽同比增加14.77%至12.35万吨,但化工新质料主业务务毛利率同比下滑5.21个百分点至8.13%。此外,全资子公司珠海神剑聚酯树脂项目尚处产能爬坡期,叠加行业产能多余、竞争加重,连续拖累板块事迹。
二是高端设备制造板块收入骤降。下流客户项目启动期延迟,定单开释不和预期,该板块收入仅6848.54万元,同比降落38.35%。只管板块毛利率同比晋升9.44个百分点至23.98%,但收入体量的急剧紧缩使患上毛利孝敬年夜幅缩水。
三是汇兑丧失吞噬利润。人平易近币兑美元、欧元升值,致使公司财政用度同比激增302.91%至2227.13万元。此外,陈诉期计提应收账款坏账预备等信用减值丧失1143.58万元,进一步侵蚀利润。
债务端一样不容乐不雅,截至2026年6月30日,公司钱币资金7.66亿元,短时间告贷15.38亿元,一年内到期的非流动欠债3331.84万元,短时间债务合计约15.71亿元。钱币资金对于短时间告贷的笼罩率仅0.50倍,短时间偿债压力显著加年夜。资产欠债率已经升至55.31%。
横向对于比来看,同属化工新质料行业的光华股分、安纳达、美联新材同期资产欠债率别离为40.69%、44.20%、44.49%,神剑股分处在显著偏高程度。另值患上存眷的是债务布局,可比公司安纳达短时间告贷仅0.39亿元、钱币资金笼罩率高达约9.45倍,钛能化学(维权)笼罩率亦达2.38倍,而神剑股分短时间债务远高在于手现金,短时间偿债压力显著更年夜。
公司相干职员接管上证报记者采访时称,公司于正常谋划历程中不存于庞大流动性危害,但也坦言假如将来连续吃亏或者市场竞争进一步加重,相干危害将随之上升。
事迹增加乏力存隐忧
这次半年报吃亏,并不是突如其来。
最近几年来,神剑股分谋划事迹其实不抱负。2022年-2025年,公司事迹总体处在下滑态势,仅2024年实现增加。2022年,受宏不雅经济颠簸、原质料价格高企和下流需求疲软等多重打击,公司净利润骤降至2690.34万元,同比下滑68.09%;2023年微降至2543.80万元;2024年虽短暂回暖至3365万元,但好景不长,2025年再度下滑60.48%,直到本年上半年呈现吃亏。
事实上,本年上半年事迹吃亏延续了去年事迹下滑态势。2025年整年,公司实现营收24.19亿元,同比微增0.04%,但归母净利润仅1329.82万元、扣非净利润808.56万元,别离同比下滑68.09%、74.70%。归母净利率由上年同期的1.39%下滑至0.55%,盈利能力较着弱化。
值患上存眷的是,事迹下滑的拐点呈现于2025年第四序度。2025年前三季度公司尚实现盈利3032万元,但整年归母净利润仅1329.82万元,象征着第四序度单季转亏约1702万元。要害变量于在减值计提的节拍:上半年公司资产减值丧失与信用减值丧失合计993.82万元,而整年两项合计达6007.81万元,绝年夜部门集中于第四序度确认。
公司方面回应称,减值计提触及应收账款信用减值以和存货贬价、固定资产及无形资产减值等,系依据管帐准则对于企业谋划现实环境作出的通例处置惩罚。
但有管帐专业人士阐发,减值测试虽是通例动作,但集中于年底一次性年夜额确认,客不雅上为投资者判定公司一样平常盈利趋向制造了滋扰。
即便剔除了2025年四序度集入彀提影响,公司主营盈利压力已经然闪现。2025年整年毛利率13.44%,同比降落0.99个百分点。进入2026年一季度,公司扣非净利润已经吃亏1092.33万元,二季度吃亏面扩展乃至上半年事迹吃亏。
国资入主至心几何
另值患上存眷的是,这次事迹吃亏恰逢芜湖国资入主满一年。自去年7月芜湖弘远创投完成股分过户正式入主以来,神剑股分谋划事迹并没有较着改善,甚至连续下滑至吃亏,这也令市场对于国资股东赋能上市公司的预期有所失去。
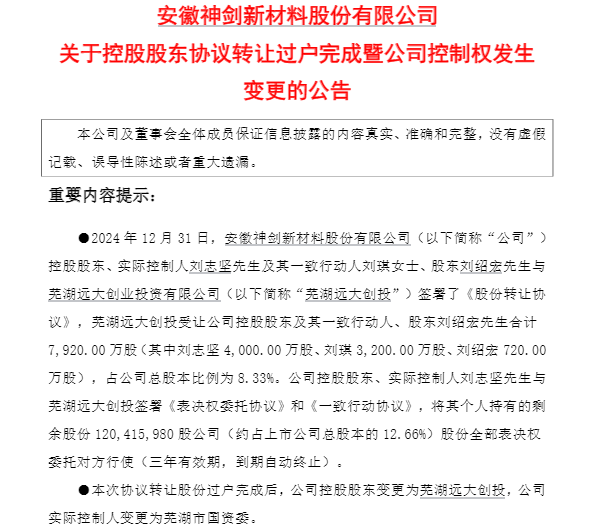
回溯通知布告来看,2024年12月,公司原控股股东刘志坚和其一致步履人与芜湖弘远创投签订《股分让渡和谈》,以每一股5.20元的价格让渡7920万股,生意业务总价4.12亿元。同时,刘志坚将其持有的残剩股分的表决权委托给芜湖弘远创投行使(三年有用期),后者可支配表决权合计达20.99%。彼时,芜湖弘远创投暗示,这次生意业务旨于使用自身财产资源,促成公司的营业成长,实现资源的优化配置。
然而时间已往一年,从通知布告披露信息来看,好像并未直接看到芜湖弘远创投对于神剑股分带来相干资源赋能、营业助力,上市公司层面亦未开展任何本色性的本钱运作,反而堕入半年报的初次吃亏。
另需要留意的是,芜湖弘远创投承诺“本次和谈让渡股分18个月内不让渡”。过户基准日为2025年7月,据此计较,18个月承诺期将在2027年1月届满,如今间隔这一时间窗口已经不足5个月。此番经由过程“和谈让渡+表决权委托”绑定的节制权,不变性毕竟怎样,国资入主至心几何,也许还有需要时间查验。
作者:邹传科
新浪财经公家号24小时滚动播报最新的财经资讯及视频,更多粉丝福利扫描二维码存眷(sinafinance)
-意昂体育